已受理首发商业不动产

华泰紫金金鹰封闭式商业不动产证券投资基金

高出租率与租户分散度提供稳定底盘,但销售与盈利连续下行,4.95%-5.04%的预测分派率并未提供很厚的经营下滑缓冲。

查看交易所正式材料
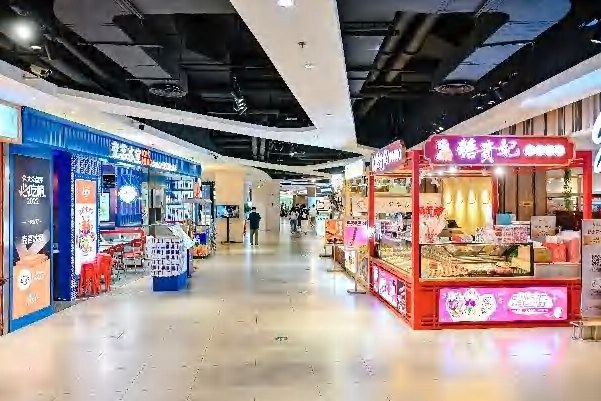
华泰紫金金鹰封闭式商业不动产证券投资基金底层资产实景
底层资产实景;来源为官方招募说明书第57页。

UNDERLYING ASSETS

底层资产

南京仙林金鹰湖滨天地双资产组合,包括一期奥莱与二期购物中心;出租率高、租户分散,但2023-2025年客流、销售额、营业收入和EBITDA连续走弱。

一期奥莱项目

区位
区位见正式材料
资产规模
建筑面积 101,645.70 平方米、可出租面积 40,976.04 平方米
二期购物中心项目

区位
区位见正式材料
资产规模
建筑面积 148,361.49 平方米、可出租面积 46,706.88 平方米

估值与预测分派

项目估值、预计募集规模、预测现金流与分派率按招股书披露范围分别呈现。

评估基准日
2026-03-31
招股书第 241 页
评估方法
收益法
招股书第 241 页
项目估值
32.07 亿元
招股书第 241 页
预计募集规模
32.07 亿元
招股书第 23 页

预测净现金流分派率

按招股书披露范围

预测口径与募集规模见招股书;不等同上市后的实际支付现金回报。

预测可供分配金额

单位:万元

所有金额统一换算为万元;扩募项目按扩募前基金、拟购资产和扩募后合并基金分别列示。

估值拆解与关键假设

只列示招股书直接披露的评估值与参数,不根据区间或分项自行反推。

资产评估值折现率 / 报酬率资本化率来源
一期奥莱项目12.13 亿元6.50%—第 28 页
二期购物中心项目19.94 亿元6.50%—第 28 页

关键参数

招股书研究数据中未形成可直接列示的关键估值参数;本页不自行推算。

敏感性

招股书研究数据中未形成可直接列示的敏感性测算结果;本页不自行推算。

运营表现

同一资产、同一指标按时间纵向展示;不同项目之间不强行统一经营口径。

金鹰湖滨天地合计 · EBITDA

单位:万元

数据来自招股书 P27;累计量仅连接相同期间范围,其他期间数据保留为卡片;纵轴按数据区间缩放

金鹰湖滨天地合计 · NOI(扣除资本性支出)

单位:万元

数据来自招股书 P27;累计量仅连接相同期间范围,其他期间数据保留为卡片;纵轴按数据区间缩放

金鹰湖滨天地合计 · 客流量

单位:万人

数据来自招股书 P27;累计量仅连接相同期间范围,其他期间数据保留为卡片;纵轴按数据区间缩放

金鹰湖滨天地合计 · 收缴率

单位:%

数据来自招股书 P27;累计量仅连接相同期间范围,其他期间数据保留为卡片;纵轴按数据区间缩放

金鹰湖滨天地合计 · 整体销售额

单位:万元

数据来自招股书 P27;累计量仅连接相同期间范围,其他期间数据保留为卡片;纵轴按数据区间缩放

金鹰湖滨天地合计 · 月租金坪效

单位:元/月/平方米

数据来自招股书 P27;累计量仅连接相同期间范围,其他期间数据保留为卡片;纵轴按数据区间缩放

金鹰湖滨天地合计 · 出租率

单位:%

数据来自招股书 P27;累计量仅连接相同期间范围,其他期间数据保留为卡片;纵轴按数据区间缩放

金鹰湖滨天地合计 · 租户续签率

单位:%

数据来自招股书 P27;累计量仅连接相同期间范围,其他期间数据保留为卡片;纵轴按数据区间缩放

金鹰湖滨天地合计 · 营业收入

单位:万元

数据来自招股书 P27;累计量仅连接相同期间范围,其他期间数据保留为卡片;纵轴按数据区间缩放

金鹰湖滨天地合计 · 营业收入与EBITDA

2026Q1 · 单位:亿元

数据来自招股书 P27
其他已披露经营数据(7 条)

期间范围不同或暂不足以形成连续曲线的数据在此单列,不与完整年度直接连接。

资产期间指标披露值来源
金鹰湖滨天地合计2026年1-3月 NOI(扣除资本性支出) 非完整年度NOI(扣除资本性支出)5,818.65 万元招股书第 27 页
金鹰湖滨天地合计2026年1-3月 出租率 非完整年度出租率96.83 %招股书第 27 页
金鹰湖滨天地合计2026年1-3月 客流量 非完整年度客流量602.01 万人招股书第 27 页
金鹰湖滨天地合计2026年1-3月 收缴率 非完整年度收缴率99.40 %招股书第 27 页
金鹰湖滨天地合计2026年1-3月 整体销售额 非完整年度整体销售额43,622.35 万元招股书第 27 页
金鹰湖滨天地合计2026年1-3月 月租金坪效 非完整年度月租金坪效197.08 元/月/平方米招股书第 27 页
金鹰湖滨天地合计2026年1-3月 租户续签率 非完整年度租户续签率78.08 %招股书第 27 页

主要关注事项

只呈现招股书已有事实支持的风险与不确定性。

高出租率下的经营下滑

2023-2025年客流、销售额、营业收入、EBITDA和NOI连续下降,说明高出租率尚未转化为同等强度的消费和盈利。

招股书第 27 页

土地年限短于基金存续期

基金存续期30年,一期和二期土地分别于2047年、2055年到期;若未成功续期或扩募,存在提前终止风险。

招股书第 38 页

近距离奥莱竞争

约1.2公里外规划10万平方米仙林德基奥莱,定位及客群与项目相似,若开业可能分流。

招股书第 41 页

租赁合同未备案

报告期末在履行的租赁及联营合同均未办理登记备案,虽不影响合同效力,但可能面临行政处罚。

招股书第 42 页

关联运营与潜在利益冲突

原始权益人与运营管理机构同一体系,运营机构还可能为其他同类商业项目服务,存在关联管理和竞争性资源分配风险。

招股书第 43 页

运营管理费计提比例较高

基础费同时按运营收入和EBITDA计提,另设正负对称浮动管理费;应在现金流页面单列展示。

招股书第 32 页
尚未披露或尚未确定:
  • 招股书未披露单位份额预测分派。