注册生效首发酒店与文旅

华泰紫金华住安住封闭式商业不动产证券投资基金

注册稿下调估值与募集规模,同时下修2026年可供分配金额;预测分派率上升主要来自发行分母收缩,不能单独解读为经营现金流改善。广州两家酒店2025年RevPAR承压,2026年一季度同比有所修复;上海项目2025年改善后,2026年一季度仍需继续观察。

查看交易所正式材料
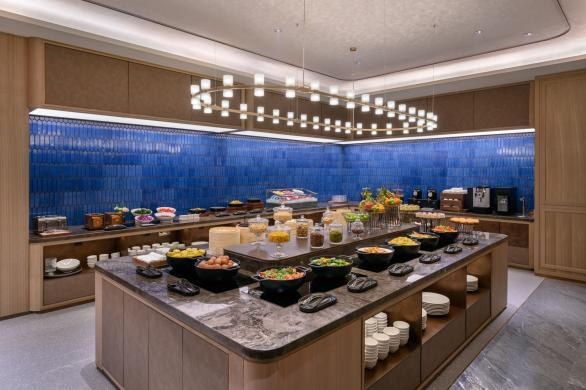
华泰紫金华住安住封闭式商业不动产证券投资基金底层资产实景
上海江桥万达桔子水晶酒店餐厅实景

UNDERLYING ASSETS

底层资产

广州天河体育中心美居+全季与上海江桥万达桔子水晶三酒店组合;广州双品牌OCC超过92%,但2025年ADR与RevPAR下降,上海项目RevPAR同比提升。

广州天河体育中心美居酒店&全季酒店项目

区位
广东省广州市天河区
资产规模
建筑面积 42,774.94 平方米

上海江桥万达桔子水晶酒店项目

区位
上海市嘉定区
资产规模
建筑面积 13,295.65 平方米

估值与预测分派

项目估值、预计募集规模、预测现金流与分派率按招股书披露范围分别呈现。

评估基准日
2026-03-31
招股书第 128 页
评估方法
收益法,报酬资本化法
招股书第 36 页
项目估值
14.94 亿元
招股书第 27 页
预计募集规模
12.39 亿元
招股书第 27 页

预测净现金流分派率

按招股书披露范围

预测口径与募集规模见招股书;不等同上市后的实际支付现金回报。

预测可供分配金额

单位:万元

所有金额统一换算为万元;扩募项目按扩募前基金、拟购资产和扩募后合并基金分别列示。

估值拆解与关键假设

只列示招股书直接披露的评估值与参数,不根据区间或分项自行反推。

资产评估值折现率 / 报酬率资本化率来源
广州项目11.64 亿元5.50%—第 36 页
上海项目3.30 亿元5.50%—第 36 页

关键参数

招股书研究数据中未形成可直接列示的关键估值参数;本页不自行推算。

敏感性

招股书研究数据中未形成可直接列示的敏感性测算结果;本页不自行推算。

运营表现

同一资产、同一指标按时间纵向展示;不同项目之间不强行统一经营口径。

上海江桥万达桔子水晶 · ADR

单位:元/间夜

数据来自招股书 P34;累计量仅连接相同期间范围,其他期间数据保留为卡片;纵轴按数据区间缩放

上海江桥万达桔子水晶 · OCC

单位:%

数据来自招股书 P34;累计量仅连接相同期间范围,其他期间数据保留为卡片;纵轴按数据区间缩放

上海江桥万达桔子水晶 · RevPAR

单位:元/间夜

数据来自招股书 P34;累计量仅连接相同期间范围,其他期间数据保留为卡片;纵轴按数据区间缩放

上海项目 · EBITDA

单位:万元

数据来自招股书 P32;累计量仅连接相同期间范围,其他期间数据保留为卡片;纵轴按数据区间缩放

上海项目 · NOI

单位:万元

数据来自招股书 P32;累计量仅连接相同期间范围,其他期间数据保留为卡片;纵轴按数据区间缩放

上海项目 · NOI Margin

单位:%

数据来自招股书 P33;累计量仅连接相同期间范围,其他期间数据保留为卡片;纵轴按数据区间缩放

上海项目 · 营业收入

单位:万元

数据来自招股书 P32;累计量仅连接相同期间范围,其他期间数据保留为卡片;纵轴按数据区间缩放

广州全季 · ADR

单位:元/间夜

数据来自招股书 P33;累计量仅连接相同期间范围,其他期间数据保留为卡片;纵轴按数据区间缩放

广州全季 · OCC

单位:%

数据来自招股书 P33;累计量仅连接相同期间范围,其他期间数据保留为卡片;纵轴按数据区间缩放

广州全季 · RevPAR

单位:元/间夜

数据来自招股书 P33;累计量仅连接相同期间范围,其他期间数据保留为卡片;纵轴按数据区间缩放

广州美居 · ADR

单位:元/间夜

数据来自招股书 P33;累计量仅连接相同期间范围,其他期间数据保留为卡片;纵轴按数据区间缩放

广州美居 · OCC

单位:%

数据来自招股书 P33;累计量仅连接相同期间范围,其他期间数据保留为卡片;纵轴按数据区间缩放

广州美居 · RevPAR

单位:元/间夜

数据来自招股书 P33;累计量仅连接相同期间范围,其他期间数据保留为卡片;纵轴按数据区间缩放

广州项目 · EBITDA

单位:万元

数据来自招股书 P32;累计量仅连接相同期间范围,其他期间数据保留为卡片;纵轴按数据区间缩放

广州项目 · NOI

单位:万元

数据来自招股书 P32;累计量仅连接相同期间范围,其他期间数据保留为卡片;纵轴按数据区间缩放

广州项目 · NOI Margin

单位:%

数据来自招股书 P32;累计量仅连接相同期间范围,其他期间数据保留为卡片;纵轴按数据区间缩放

广州项目 · 营业收入

单位:万元

数据来自招股书 P32;累计量仅连接相同期间范围,其他期间数据保留为卡片;纵轴按数据区间缩放

EBITDA

2026Q1 · 单位:亿元

数据来自招股书 P32

入住率(OCC)

2026Q1 · 单位:%

数据来自招股书 P33、34

平均房价(ADR)与每间可售房收入(RevPAR)

2026Q1 · 单位:元/间夜

数据来自招股书 P33、34

经营利润率

2026Q1 · 单位:%

数据来自招股书 P32、33

营业收入

2026Q1 · 单位:亿元

数据来自招股书 P32
其他已披露经营数据(2 条)

期间范围不同或暂不足以形成连续曲线的数据在此单列,不与完整年度直接连接。

资产期间指标披露值来源
上海项目2026-03-31 NOI NOI366.91 万元招股书第 32 页
广州项目2026-03-31 NOI NOI1,862.84 万元招股书第 32 页

主要关注事项

只呈现招股书已有事实支持的风险与不确定性。

广州项目土地期限较短

广州项目土地使用权至2045年4月,注册稿披露基准日剩余年限约19.03年;广州项目又是不动产组合现金流的主要来源,续期成本和到期安排需要长期跟踪。

招股书第 69 页

经营改善并不一致

广州两家酒店2025年RevPAR同比下降,2026年一季度同比出现修复;上海项目2025年RevPAR增长,但2026年一季度绝对值低于2025年全年水平。季度与年度不可机械同比,仍需持续观察ADR与入住率组合。

招股书第 34 页

分派率上升来自分子与分母共同变化

注册稿将预计募集规模下调至12.39亿元,同时将2026年预测可供分配金额下调至5,141.91万元;5.51%的年化分派率不能单独作为现金流改善证据。

招股书第 27 页

估值对折现率和入住率敏感

基准估值14.94亿元;折现率上调50个基点时估值下降4.4%,长期入住率下降2%时估值下降2.3%。酒店现金流具有经营波动,估值安全边际需结合实际发行价格判断。

招股书第 37 页
尚未披露或尚未确定:
  • 最终发行价格尚未确定。
  • 尚未上市,实际上市分派率尚未形成。